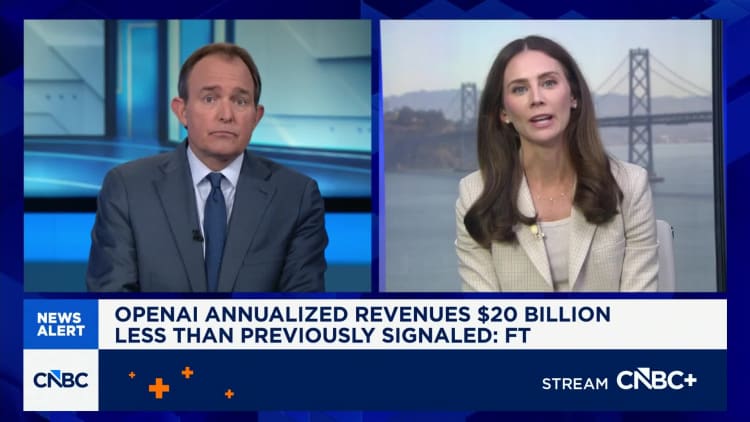
OpenAI le dijo a sus inversores que su ingreso anualizado real es de ~$50.000 millones, no los ~$70.000 millones que circularon por semanas. Si tu stack vive de su API, tu costo y tu SLA ya cambiaron sin que firmaras nada.
El dato salió el 8 de octubre de 2026 y tumbó a Nvidia, Oracle, CoreWeave y Microsoft en la misma sesión. La brecha es de unos $20.000 millones: la cifra alta incluía ingresos brutos de socios y buscaba comparar de frente con Anthropic. La cifra baja es la que OpenAI registra como propia.
Traducción para operadores: el termómetro que sostenía las valoraciones privadas de la IA acaba de marcar 28x ingresos en vez de 20x sobre una valuación de $852.000 millones. Eso no se arregla con un comunicado. Se arregla subiendo precios, apretando tiers enterprise o cerrando el plan barato. Y eso te llega a ti.
Qué pasó
OpenAI comunicó a inversores que su run-rate alcanzó unos $50.000 millones a fines de septiembre de 2026. Semanas antes, el mercado operaba con una cifra de ~$68-70.000 millones. La diferencia no es un redondeo: son $20.000 millones anualizados que alguien contó distinto.
La explicación oficial apunta a metodología. El número alto incluía el valor bruto de ventas canalizadas por socios y buscaba una comparación directa con Anthropic. OpenAI solo registra su propia porción de esos acuerdos, como los que tiene con Microsoft. Anthropic, en cambio, sí contabiliza el bruto total de ventas vía Amazon y Google.
El mercado no esperó matices. Las acciones de Nvidia, Oracle y CoreWeave cayeron porque su tesis de crecimiento estaba anclada a la curva de OpenAI. Y la curva, de golpe, era 30% más baja. Mientras tanto, la compañía reportó 77% de crecimiento del run-rate total en el Q3 y 107% en su negocio enterprise. Números extraordinarios, sí. Pero sobre una base más chica de la que el mercado descontaba.
Qué significa
Primero, entiende el juego de los múltiplos. Con $70.000 millones, la valuación de $852.000 millones implica ~20x ingresos. Con $50.000 millones, son ~28x. Ese salto no es cosmético: es la diferencia entre una empresa que crece hacia su precio y una que tiene que correr más rápido para justificarlo.
Segundo, el relato competitivo se invirtió. Con $50.000 millones, OpenAI queda por debajo del run-rate de Anthropic de ~$65.000 millones a julio de 2026. La empresa que iba primera en la carrera de ingresos ahora aparece segunda. Y Anthropic acelera hacia una salida a bolsa con valoración reportada de hasta $2 billones.
Tercero, y esto es lo que te toca: la presión por justificar la valuación se transmite al cliente. OpenAI cerró una ronda de $122.000 millones en marzo y negocia otra de ~$30.000 millones a una pre-money de hasta $1,4 billones. Nadie levanta ese capital para bajar precios. Lo levanta para monetizar mejor. Y monetizar mejor, en API y enterprise, se llama repricing.
Cuarto, el episodio expone la fragilidad de las métricas anualizadas no auditadas. Todo el sector venía valorando sobre run-rates de prensa. Cuando el número real aparece, la corrección es inmediata y contagiosa. Si tu planeación financiera se apoyó en esos números, tu modelo tiene un agujero.
Hay una lectura contraria válida: parte de la caída es un artefacto contable, no un colapso de demanda. El crecimiento sigue siendo brutal y la CFO Sarah Friar insiste en que la compañía está muy bien capitalizada. Puede ser. Pero tú no gestionas el artefacto contable. Gestionas tu factura.
Qué hacer al respecto
Estas son las acciones, en orden de urgencia:
- Renegocia tus contratos de IA ahora. Ata cláusulas de precio y SLA a métricas auditadas, no a run-rates de prensa. Si tu proveedor te vende capacidad sobre una proyección pública, exige que el contrato se ancle a datos verificables.
- Diversifica proveedores de modelo. Mete Anthropic, Google y al menos un modelo abierto hosteado en tu stack. El diferencial de costo entre proveedores se va a ampliar si OpenAI sube precios para sostener márgenes. No quieres descubrirlo con un solo proveedor en producción.
- Exige topes de subida de precio y compromisos de disponibilidad. La presión por justificar la valuación puede traducirse en repricing agresivo de API y tiers enterprise. Pon un techo contractual antes de que te lo pongan ellos.
- Modela tu TCO con escenarios al alza, no a la baja. El múltiplo de ingresos más alto implica presión para monetizar mejor, y eso suele llegar vía precio por token o tiers. Corre tu presupuesto con +30% en 12 meses y mira qué se rompe.
- Vigila el calendario de IPO. OpenAI apunta a 2027 tras presentar su prospectus confidencial ante la SEC en junio. Anthropic podría salir antes. Los S-1 van a revelar los economics reales de API y pueden reordenar la competitividad de precios del sector.
Nada de esto es teoría. Es lo que separa a un operador que absorbe el golpe de uno que lo traslada a su margen.
¿Ya corriste tu TCO con un escenario de precios al alza para 2027? Cuéntame en los comentarios qué proveedor te tiene más expuesto y cómo lo estás cubriendo. Si tienes un contrato con cláusula de tope de precio, compártelo: es el tipo de detalle que salva márgenes.
Preguntas frecuentes
¿Por qué el run-rate de OpenAI bajó de ~$70.000 a ~$50.000 millones?
No bajó la demanda: cambió la metodología. La cifra alta incluía ingresos brutos de socios y buscaba comparar con Anthropic. La cifra de $50.000 millones refleja solo la porción que OpenAI registra como propia.
¿Esto significa que OpenAI está perdiendo terreno frente a Anthropic?
En la métrica de run-rate reportado, sí: Anthropic marca ~$65.000 millones contra ~$50.000 millones de OpenAI. Pero la comparación es engañosa porque cada empresa contabiliza el ingreso canalizado por socios de forma distinta.
¿Cómo me afecta si solo uso la API de OpenAI?
Directo. El múltiplo de ingresos implícito sube de ~20x a ~28x sobre la valuación de $852.000 millones. Esa presión se resuelve monetizando mejor, lo que históricamente llega al cliente vía precio por token y tiers enterprise.
¿Cuándo saldría a bolsa OpenAI?
La compañía presentó su prospectus confidencial ante la SEC en junio y ahora apunta a un debut en 2027, después de haber planeado originalmente salir en 2026.
Fuentes
- Nvidia, Oracle, CoreWeave and other AI stocks sink on OpenAI revenue report (CNBC)
- OpenAI’s annualized revenue $20 billion lower than prior investor estimates (Yahoo Finance)
- OpenAI’s revenue is reportedly $20 billion less than previously projected (TechCrunch)
- AI stocks crumble on report that OpenAI’s annualized revenue is much lower than previously believed (SiliconANGLE)
- OpenAI projects $70 billion annualized revenue by end of 2026 (Quartz)