OpenAI cerró 11.000 millones a 1,25 billones de valuación, un 17% por debajo de lo que pedía, y ese hueco lo vas a pagar tú en la próxima renovación de API.
Llevas dos años presupuestando con una lógica simple: cada año el token baja, el proveedor levanta otra ronda gigante y con ese capital barato subsidia tu descuento. Ese ciclo se rompió el viernes 6 de noviembre de 2026.
La ronda se partió a la mitad, la valuación bajó y el precio de la acción quedó por debajo del ask. Traducción para el que firma contratos: tu proveedor ya no tiene plata gratis para regalarte margen. Y cuando eso pasa, la conversación de renovación cambia de dueño.
Qué pasó con la OpenAI ronda 11.000 millones
OpenAI cerró un primer tramo de ~11.000 millones de dólares con el dinero transferido el viernes 6 de noviembre, según Bloomberg y Reuters. La valuación quedó en 1,25 billones, frente a los 1,4 billones que buscaba la compañía y los 1,5 billones que dos inversores citaron a Reuters. Un recorte de entre 11% y 17% contra su propio precio soñado.
El monto captado es apenas ~37% del objetivo original de 30.000 millones. El resto, hasta 20.000 millones, queda pendiente para las próximas semanas. El tramo lo lideraron Coatue y T. Rowe Price, con SoftBank, MGX, Sequoia, Founders Fund, a16z y un consorcio de Emiratos en el roster.
El dato que importa para tu CFO: en marzo de 2026 OpenAI levantó 122.000 millones a una valuación de 852.000 millones. Ocho meses después el precio subió ~47%. Sí, subió. Pero subió menos de lo que la compañía necesitaba, y con la mitad del capital en el aire.
Qué significa para tu contrato de API
Una ronda partida es una señal, no una anécdota. Cuando un proveedor cierra solo el 37% de lo que pidió, su equipo de revenue recibe una instrucción nueva: cada punto de margen cuenta. Y el margen no se defiende en la conferencia de prensa, se defiende en tu factura.
La CFO Sarah Friar reporta crecimiento de 70% trimestre contra trimestre. Bien por ella. Pero ese número convive con hasta 9.000 millones del segundo tramo sin cerrar y con un perfil de quema brutal en infraestructura física: centros de datos con Oracle, SoftBank, CoreWeave, AWS y Google Cloud. La caja entra más cara y sale más rápido.
Y ojo con el espejismo de los recortes de octubre. OpenAI bajó 50% los precios de GPT-6 Sol y Luna frente a las tarifas promocionales de GPT-5.6. La lectura alcista dice que eso viene de caída de costo de serving y optimización de kernels, no de capital barato. Puede ser cierto y aun así no te salva: el precio de lista puede seguir bajando mientras las condiciones de tu contrato se endurecen por otro lado. Rate limits, cargos por caché, mínimos de consumo, topes de subida. Ahí es donde se cobra el margen que la ronda no trajo.
El contexto macro tampoco ayuda. El mercado primario de IA se enfrió por escepticismo sobre el capex en cómputo y por riesgo político tras las elecciones de medio término. Anthropic planea su salida a bolsa con una valuación estimada en ~1,5 billones, por debajo de los ~2 billones que se esperaban. Cuando el múltiplo relativo de los dos grandes se comprime, el capital deja de ser paciente.
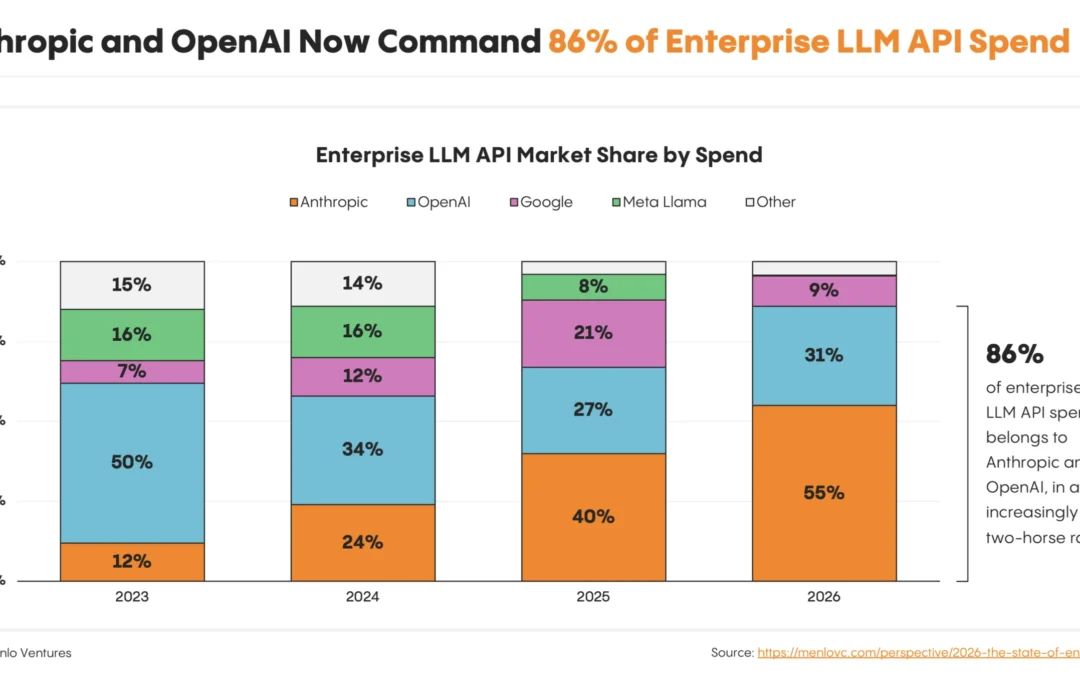
El contrapeso: Menlo Ventures estima que Anthropic y OpenAI concentran 86% del gasto empresarial en API de LLM. Tu poder de negociación sigue siendo limitado, es verdad. Pero limitado no es cero, y el momento exacto en que negocias mueve la aguja más que el argumento que llevas.
Qué hacer al respecto
1. Renegocia antes de que cierre el segundo tramo. El momento de máxima flexibilidad de un proveedor es cuando todavía necesita cerrar 9.000 millones. Después del cierre, el incentivo a descontar se cae. Si tu contrato vence en los próximos seis meses, abre la conversación esta semana, no en el Q1.
2. Deja de presupuestar con recortes anuales del 30-50%. Modela tu costo unitario con precios de lista planos y trata cualquier baja como upside. Si tu unit economics solo cierra asumiendo deflación de tokens, no tienes unit economics: tienes una apuesta.
3. Pide precio fijo por token con compromiso de volumen y cláusula de nación más favorecida. Un descuento puntual se evapora en la siguiente renovación. Un precio fijo con MFN te protege si mañana bajan la lista. Son dos cosas distintas y solo una sobrevive al año.
4. Construye un BATNA real. Un segundo proveedor activo —Anthropic, Google o modelos abiertos self-hosted— cambia la temperatura de la mesa. El caso de Revolut autoalojando con GLM-5.1 es munición concreta: no necesitas migrar todo, necesitas poder demostrar que puedes.
5. Blinda el contrato. Fija topes de subida de precio, derecho a auditar consumo y portabilidad de datos y prompts. Un proveedor con presión de margen monetiza por donde nadie mira: precios de salida, límites de rate y cargos por caché. Ahí es donde se te va el presupuesto sin que aparezca en el titular.
La lectura alcista de la OpenAI valoración 1,25 billones es defendible: 47% más que en marzo, 11.000 millones en efectivo en un mes, 70% de crecimiento trimestral. Todo cierto. Y todo irrelevante para la pregunta que te toca responder: ¿tu contrato de API está escrito para un proveedor que regalaba margen o para uno que lo necesita?
Si renovaste en 2025 asumiendo que el precio del token seguiría cayendo solo, firmaste con las condiciones de ayer. Cuéntame en comentarios cómo quedó tu última renovación: ¿te bajaron la lista o te metieron el ajuste por la puerta de atrás del rate limit?
Preguntas frecuentes
¿Bajó realmente la valuación de OpenAI? Contra su propio ask, sí: pidió 1,4-1,5 billones y cerró en 1,25. Contra la ronda de marzo (852.000 millones), el precio subió ~47% en ocho meses. Las dos cosas son verdad al mismo tiempo.
¿Por qué importa que la ronda se haya partido en dos tramos? Porque el segundo tramo, de hasta 20.000 millones, sigue abierto. Eso deja al proveedor con necesidad de caja y con incentivo a mostrar ingresos recurrentes limpios, lo que se traduce en contratos más duros y menos descuentos discrecionales.
¿Los recortes de precios de GPT-6 Sol y Luna contradicen esta tesis? No necesariamente. Pueden venir de caída de costo de serving. El punto es que el precio de lista y las condiciones contractuales son dos palancas distintas: una puede bajar mientras la otra se aprieta.
¿Cuánto tiempo tengo para negociar? Hasta que cierre el segundo tramo, que según Bloomberg ocurriría en las próximas semanas. Después de eso, tu ventana de flexibilidad se reduce de forma material.
Fuentes
- Bloomberg — OpenAI Completes $11 Billion Portion of Funding at $1.25 Trillion Value
- Reuters — OpenAI gets $11 billion funding at $1.25 trillion valuation
- TechCrunch — OpenAI reportedly raises an additional $11 billion at a $1.25 trillion valuation
- Unite.AI — OpenAI Secures $11B in Initial Funding at $1.25T Valuation
- Menlo Ventures — 2026: The State of Enterprise AI