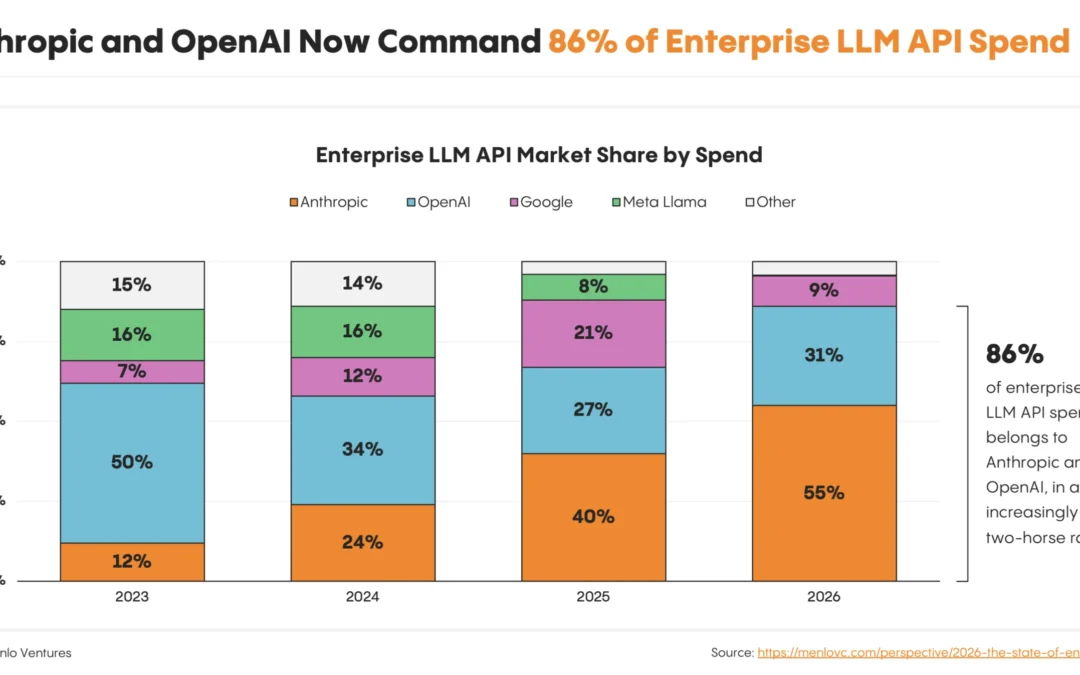
Anthropic pasó del 40% al 55% del gasto empresarial en API en doce meses, Google se hundió del 21% al 9%, y si tú no sabes qué porcentaje de tu factura de inferencia va a un solo proveedor, el que perdió el mix de modelos eres tú.
El informe 2026: The State of Enterprise AI de Menlo Ventures, publicado el 3 de noviembre, pone el gasto empresarial en IA en 176.800 millones de dólares anualizados a septiembre de 2026. Cinco coma cuatro veces lo de un año antes. Eso no es crecimiento: es una reasignación de presupuesto a toda velocidad.
Y en una reasignación así, la cuota de proveedor se mueve 12 puntos en un año. Tu contrato, tu concentración y tu palanca de negociación se movieron con ella. La pregunta es si te enteraste o te vas a enterar en la renovación.
Qué pasó: el gasto empresarial IA 2026 se concentró en dos laboratorios
Menlo encuestó a casi 400 decisores empresariales de EE.UU. que gestionan más de 4.000 millones en gasto de IA. Campo de Morning Consult entre el 8 y el 26 de septiembre de 2026, más un modelo bottom-up para llegar al run-rate. Los números crudos del segmento API de LLM:
- Anthropic: 55%, arriba desde el 40%.
- OpenAI: 31%, arriba desde el 27%.
- Google: 9%, abajo desde el 21%.
Traducido: Anthropic y OpenAI juntos se quedan el 86% del gasto empresarial en API, cuando un año antes era el 67%. Y Anthropic factura aproximadamente 6,1 veces lo que Google en este segmento. La caída de Google no es un tropiezo menor: es la pérdida de un quinto del mercado en un ciclo de doce meses.
El resto del cuadro confirma la dirección. Los laboratorios frontera capturan el 69% del gasto total de despliegue (122.700 millones de los 176.800), frente al 50% en 2025. Los agentes ya generan el 80% de los tokens en OpenRouter: 130,9 billones de tokens por semana, unas 7 veces el uso humano. Y en código, Claude Code y Codex suman 24.000 millones, el 70% de un mercado de herramientas de programación con IA de 34.000 millones.
Qué significa: capacidad gana, precio pierde, y tú pagas la diferencia
El share de gasto API Anthropic OpenAI Google 2026 dice una cosa incómoda: el mercado se está consolidando en torno a capacidad de modelo, no a precio. Si fuera precio, el open source no estaría en el 19% de los tokens con solo el 4% del gasto. Los precios medios por token cayeron 3,3x y aun así los dólares se fueron a los dos laboratorios más caros. La gente paga por lo que funciona, no por lo que sale barato en la hoja de cálculo.
Ahora la parte que nadie quiere leer. Las empresas gastaron 2,5 veces lo que habían presupuestado en 2026, y eso que en 2025 ya habían presupuestado casi el doble de lo que gastaron. O sea: el error de presupuesto no se corrigió, se multiplicó. Ese sobrecoste no lo paga el CFO con una sonrisa; lo paga el margen de tu producto y lo paga el equipo que tuvo que justificar el desvío en el comité.
Y ojo con la letra pequeña metodológica, porque aquí nadie es neutral. Menlo es inversor declarado en Anthropic y en infraestructura como Neon, Fireworks, Modal, Gimlet y OpenRouter, y el propio informe lo disclose. Las cifras son estimaciones de run-rate de un modelo bottom-up, no datos auditados. La serie histórica tampoco es homogénea: el informe de 2024 daba OpenAI 34% y Anthropic 24%; la actualización de mediados de 2025 medía uso, no gasto, con 150 decisores técnicos. Son snapshots con muestras y definiciones distintas.
Dicho eso, la objeción no salva tu problema. Aunque el 55% esté inflado por cinco puntos, seguimos hablando de un mercado donde dos proveedores concentran más de tres cuartos de los dólares. Y el 9% de Google mide solo API de LLM, no el gasto embebido en Vertex y Google Cloud, donde sigue siendo la opción por defecto de muchas empresas. Eso no lo hace mejor proveedor: lo hace más barato de negociar. Que son cosas distintas y la segunda te conviene.
Qué hacer al respecto: cinco movimientos, en este orden
1. Audita tu concentración hoy. Saca el gasto de inferencia de los últimos 12 meses por proveedor y ponlo en porcentaje. Si más de la mitad va a uno solo, tienes riesgo de precio y de disponibilidad, y no lo sabes hasta que te suben la tarifa o te degradan el rate limit. Ese número va al comité, no al Slack del equipo de plataforma.
2. Deja de negociar precio de lista. Con Anthropic en 55% y OpenAI en 31%, tu palanca no es el descuento: es la amenaza creíble de multi-modelo. Negocia compromisos por volumen con capacidad de salida y cláusula de portabilidad. Si no puedes mover cargas en 30 días, no tienes palanca, tienes un proveedor con un cliente cautivo.
3. Construye la capa de abstracción y tus evals. La cuota se mueve 12 puntos en un año. Si tu código está acoplado a un SDK, tu mix de modelos lo decide el proveedor. Router propio, prompts versionados y un set de evals que te permita cambiar de flagship en una semana sin reescribir el producto.
4. Presupuesta con el dato del sobrecoste. 2,5x lo presupuestado no es una anécdota, es tu escenario base. Mete guardrails de gasto por agente y por equipo, y cambia la métrica: coste por tarea completada, no por token. El token es la unidad del proveedor; la tarea es la tuya.
5. Reabre Google como segunda fuente real. Su 9% en API no significa que Gemini sea mala opción técnica, significa que está barata en términos de negociación. Un piloto con volumen comprometido hoy puede conseguir condiciones que Anthropic ya no necesita dar. Y si el mercado se commoditiza, ese piloto es tu seguro contra la reversión.
¿Tú sabes cuál es tu porcentaje exacto de gasto por proveedor de los últimos doce meses? Si la respuesta es «creo que la mayoría va a X», ya perdiste. Escríbeme con el número real y te digo si estás concentrado o diversificado de verdad.
Preguntas frecuentes
¿Cuánto creció el gasto empresarial en IA en 2026?
Según Menlo Ventures, el gasto empresarial en IA alcanzó 176.800 millones de dólares anualizados en septiembre de 2026, 5,4 veces los 33.000 millones de un año antes. Es una estimación de run-rate basada en encuesta a casi 400 decisores y un modelo bottom-up, no un dato auditado.
¿Por qué cayó Google del 21% al 9% del gasto en API?
Porque el gasto se consolidó en capacidad de modelo, no en precio. Anthropic y OpenAI subieron a 55% y 31% respectivamente mientras los precios medios por token caían 3,3x. Además, el 9% mide solo API de LLM: no incluye el gasto embebido en Vertex y Google Cloud, donde Google mantiene posición por defecto.
¿Debo cambiar de proveedor de modelo por este informe?
No por el informe, sino por tu concentración. Si más de la mitad de tu factura va a un solo proveedor, el problema no es cuál elegiste sino que no tienes salida. La acción correcta es construir abstracción y evals, no hacer una migración de pánico.
¿Es fiable el informe de Menlo si invierte en Anthropic?
Es útil y tiene conflicto de interés declarado. Menlo es inversor en Anthropic y en varias empresas que el informe mapea, y la serie histórica mezcla muestras y definiciones distintas. Úsalo como dirección de tendencia, no como cifra de auditoría.
Fuentes
- Menlo Ventures — 2026: The State of Enterprise AI
- GlobeNewswire — Menlo Ventures’ 2026 State of Enterprise AI Report
- HPCwire/AIwire — Enterprise AI Spending Hits $177B, Up 5.4x in One Year
- FourWeekMBA — Anthropic’s Enterprise API Share Is Now 6x Google’s at 55%
- National Law Review — Menlo Ventures’ 2026 State of Enterprise AI Report