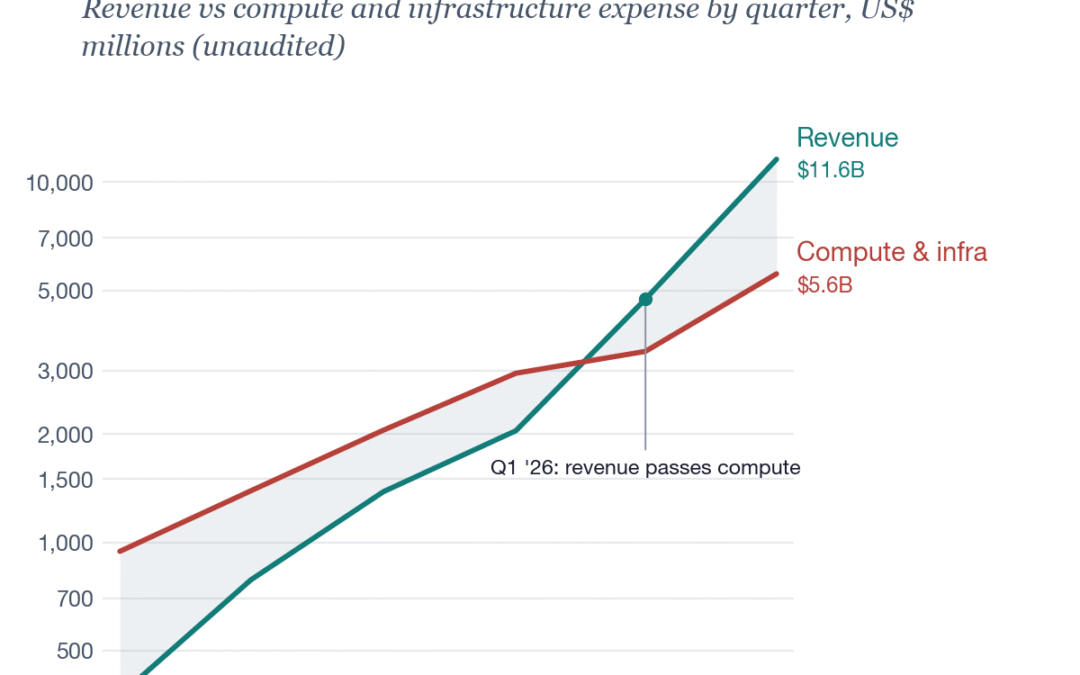
Anthropic pasó de quemar $2.51 en cómputo por cada dólar que facturaba a menos de $0.48 en cinco trimestres, y aun así tu factura de API no se movió. El S-1 enmendado del 2 de noviembre de 2026 lo deja por escrito: el costo de cómputo se desplomó, el margen bruto reportado llegó a 85.5% en los primeros nueve meses de 2026 y en Q2 la compañía registró su primer beneficio operativo de la historia. $974M.
Suena a que la IA se abarató. No es así. El margen bonito convive con una pérdida operativa de $567M en Q3, $5,000M de cómputo spot comprado a precio de urgencia y $895,400M en compromisos de infraestructura. Traducción para el que opera: el precio unitario del token puede aguantar, pero la capacidad y las condiciones del contrato se van a endurecer en cuanto la acción tenga precio. La ventana para renegociar tu contrato de API es esta, no la de después del IPO.
Qué pasó
El dato duro del Anthropic S-1: el costo de cómputo e infraestructura por cada dólar de ingreso cayó de $2.51 en Q1 2025 a aproximadamente $0.48 en Q2 2026. El cruce ocurrió en Q1 2026, cuando los ingresos trimestrales superaron por primera vez el gasto en cómputo. Ningún laboratorio de frontera había documentado públicamente un colapso de costo de esa magnitud.
El margen bruto reportado fue de 85.5% en los primeros nueve meses de 2026 —$4,812M de costo de ingresos sobre $33,242M de ingresos— frente a 29.4% en el mismo periodo de 2025. Pero cuando metes todo el cómputo e infraestructura, el margen cae a 43.4%. La diferencia tiene nombre contable: Anthropic registra el cómputo de desarrollo de modelos en I+D, no en costo de ingresos. El margen que reporta es real, pero no es el margen que sostiene la operación completa.
Q2 2026 cerró con $11,600M de ingresos, $5,600M de cómputo y $974M de beneficio operativo. Q3 trajo $16,960M de ingresos —+47% trimestral contra +144% en Q2— y una pérdida operativa de $567M. La causa: la demanda superó la capacidad contratada a largo plazo y Anthropic tuvo que salir a comprar $5,000M de cómputo spot significativamente más caro. Además reconoce $895,400M en compromisos de gasto, con $69,800M exigibles en los doce meses posteriores al 30 de septiembre de 2026.
Qué significa
Jay Goldberg, de Seaport Research Partners, lo advirtió tres días antes del filing: los beneficios no iban a durar. El margen de Q2 se sostuvo porque había capacidad contratada a largo plazo; en el momento en que la demanda la desbordó, el cómputo spot se comió el trimestre. Eso no es un accidente contable, es la estructura del negocio. Y explica por qué el Anthropic S-1 costo de cómputo margen operativo es el par de números que tienes que leer juntos, nunca por separado.
Hay una segunda señal que casi nadie está mirando: los recortes de precio ligados a nuevos modelos y los descuentos restaron cerca de $600M a los ingresos del tercer trimestre. O sea, parte de la eficiencia ya se está trasladando al cliente. Eso es bueno para tu factura hoy y malo para tu palanca mañana: si la eficiencia se sigue yendo a precio en lugar de margen, Anthropic va a necesitar recuperar por otro lado. Y el único otro lado es volumen comprometido, condiciones más duras o tiers más caros.
El ingreso por dólar de cómputo ya se deterioró respecto al trimestre anterior. Matt Kennedy, de Renaissance Capital, espera que la presión sobre crecimiento y márgenes se refleje en el valuation final. Cuando eso pase, la disciplina de márgenes de una empresa pública entra en la sala: cada descuento que te den tendrá que justificarse frente a un accionista. Hoy no tienen ese problema. En seis meses sí.
Y ojo con el riesgo de suministro, que es el que realmente te puede romper el producto. El filing advierte dependencia de pocos clientes y de marketplaces cloud, y que los proveedores de cómputo dependen de financiamiento de terceros: la capacidad contratada puede retrasarse, repreciarse o simplemente no entregarse. Tu riesgo real no es que el token suba diez centavos. Es que un martes tu proveedor no tenga capacidad para tu pico de tráfico y no haya plan B.
Hay un detalle de cumplimiento que también te toca: entre 5% y 7% de los ingresos de los primeros nueve meses provino de clientes que violaban políticas de uso, y Anthropic endureció la aplicación entre agosto y septiembre. Una empresa pública prioriza riesgo reputacional sobre ingresos marginales. Si tu caso de uso vive en la zona gris, hoy estás en el lado bueno del corte. Después del IPO, no.
Qué hacer al respecto
- Negocia esta semana, no después del IPO. Anthropic ya está cediendo ~$600M trimestrales en recortes y descuentos. Usa esa cifra como palanca explícita: pide precio fijo por 12 a 24 meses a cambio de compromiso de volumen. Es más fácil que te firmen eso hoy, cuando necesitan demostrar tracción, que en el primer trimestre como empresa pública.
- Modela con 43.4%, no con 85.5%. El cómputo de desarrollo está en I+D y no aparece en tu factura, pero sí consume la capacidad que tú necesitas. Arma tu escenario de costos con el margen todo incluido y agrega un supuesto de capacidad restringida en tus picos.
- Blinda continuidad operativa. Ten un segundo proveedor de modelo caliente con prompts y evals portables, y no concentres más del 60-70% de tu gasto de inferencia en un solo proveedor. Prueba la migración en un feature secundario antes de necesitarla de verdad.
- Aprovecha el ciclo de modelos baratos. Los recortes vienen atados a lanzamientos (Claude Code, Opus 5.5, Fable 5.1). Re-evalúa tu mezcla de modelos cada trimestre: bajar de tier puede reducir tu costo por token más rápido que cualquier reunión de procurement.
- Audita tus casos de uso ahora. Revisa si alguno de tus flujos cae en las políticas que Anthropic empezó a aplicar en serio en agosto-septiembre. Documenta el consentimiento y el origen de los datos. Quedar del lado cortado con un cliente enterprise encima es un problema de continuidad, no de compliance.
Cierre
El S-1 de Anthropic dice dos cosas al mismo tiempo: que la empresa aprendió a producir tokens mucho más barato, y que todavía no sabe sostener ese margen cuando la demanda se desboca. Tú operas en el hueco entre esas dos frases. Si tu contrato de API se firma en los próximos 60 días, tienes la mejor mesa de negociación que vas a ver en años. Si esperas a que la acción tenga precio, negocias contra un equipo que ya prometió márgenes a Wall Street.
Cuéntame una cosa: ¿cuánto de tu gasto de inferencia está concentrado en un solo proveedor y qué pasa con tu producto si mañana te dicen que no hay capacidad? Si la respuesta te incomoda, ese es el trabajo de esta semana.
Preguntas frecuentes
¿Por qué el margen bruto de Anthropic es 85.5% si el cómputo es tan caro?
Porque Anthropic registra el cómputo de desarrollo de modelos dentro de I+D, no en costo de ingresos. El margen bruto reportado mide solo el costo de servir inferencia. Cuando incluyes todo el cómputo e infraestructura, el margen de los primeros nueve meses de 2026 baja a 43.4%. Ambos números son correctos; miden cosas distintas.
¿Qué pasó entre Q2 y Q3 de 2026 para que Anthropic volviera a pérdida operativa?
La demanda superó la capacidad contratada a largo plazo. Para atenderla, Anthropic compró alrededor de $5,000M de cómputo spot a precios significativamente más altos, lo que convirtió un beneficio operativo de $974M en Q2 en una pérdida de $567M en Q3, pese a crecer 47% trimestral.
¿El costo de cómputo más bajo se va a reflejar en el precio de la API?
En parte ya se reflejó: los recortes de precio y descuentos ligados a nuevos modelos restaron cerca de $600M a los ingresos del tercer trimestre. Pero el filing también muestra deterioro del ingreso por dólar de cómputo respecto al trimestre anterior. La eficiencia se está repartiendo entre cliente y margen, y esa repartición se va a tensar después del IPO.
¿Qué riesgo real tengo como cliente de API si Anthropic sale a bolsa?
Dos. Uno de precio: menos margen de descuento una vez que la compañía tenga que reportar márgenes a accionistas. Y uno más grave, de suministro: el filing advierte que la capacidad contratada puede retrasarse, repreciarse o no entregarse porque los proveedores de cómputo dependen de financiamiento de terceros. El segundo te tumba el producto; el primero solo te sube la factura.
Fuentes
- Reuters: Anthropic revenue growth slows, compute financing risks mount ahead of IPO
- Fortune: Anthropic’s growth slowed and costs jumped in the third quarter
- Yahoo Finance: Anthropic’s new IPO filing puts its computing bill near $900 billion
- FourWeekMBA: Anthropic S-1, 85.5% gross margin up from 29.4% a year ago
- Business Insider vía Yahoo: Anthropic’s amended IPO paperwork reveals soaring Q3 revenue